



NHG-grens stijgt vier keer zo hard als gemiddeld hypotheekbedrag
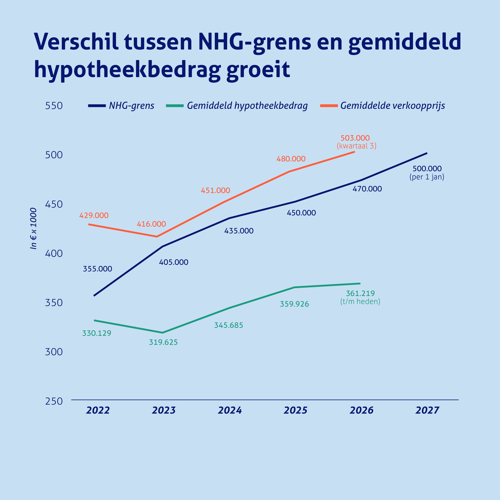
Sinds de bekendmaking van de nieuwe NHG-grens vorige week blijkt dat deze grens vanaf 2022 ruim vier keer zo hard is gestegen als het gemiddelde hypotheekbedrag dat huizenkopers afsluiten. Terwijl de grens voor een hypotheek met Nationale Hypotheek Garantie (NHG) tussen 2022 en 2027 met 41 procent stijgt, nam het gemiddelde hypotheekbedrag tussen 2022 tot en met heden met slechts 9 procent toe. Tegelijkertijd is een aanzienlijk hoger inkomen nodig om de maximale NHG-grens volledig te benutten. Waar stellen in 2022 nog een gezamenlijk bruto jaarinkomen van rond de 73.500 euro nodig hadden voor de toenmalige NHG-grens van 355.000 euro, loopt dit volgens een indicatieve berekening bij de nieuwe grens van 500.000 euro op tot circa 110.000 euro. Een stijging van maar liefst 50 procent. Dat blijkt uit een analyse van De Hypotheker. Hoewel de hogere grens ervoor zorgt dat meer koopwoningen in aanmerking komen voor het financiële vangnet van NHG, betekent dit niet automatisch dat deze woningen ook voor meer huishoudens betaalbaar worden.

De woningmarkt is de afgelopen vijf jaar sterk veranderd. In 2022 bedroeg de gemiddelde koopsom van een woning nog 429.000 euro. In 2026 is dit bedrag opgelopen tot 503.000 euro, een stijging van 17 procent. De NHG-grens lag begin 2022 met 355.000 euro nog ruim onder de gemiddelde koopsom. Vanaf 2027 ligt deze grens met 500.000 euro vrijwel op hetzelfde niveau als de gemiddelde koopsom van dit jaar. Daarmee sluit de NHG-grens steeds beter aan bij de gestegen huizenprijzen. Tegelijkertijd laat de ontwikkeling van het gemiddelde hypotheekbedrag een ander beeld zien. Waar huizenkopers in 2022 gemiddeld een hypotheek van 330.000 euro afsloten, bedraagt dit in 2026 circa 361.000 euro. De bedragen die kopers gemiddeld lenen, zijn daarmee veel minder hard gestegen dan de huizenprijzen.
Voor maximale NHG-hypotheek aanzienlijk hoger inkomen nodig
Ook het inkomen dat nodig is om een woning binnen de maximale NHG-grens te financieren, is de afgelopen jaren flink gestegen. Begin 2022 hadden stellen bij een hypotheekrente van 1,55 procent een gezamenlijk bruto jaarinkomen van circa 73.500 euro nodig om de toenmalige NHG-grens van 355.000 euro volledig te benutten. Bij de nieuwe grens per 1 januari 2027 van 500.000 euro en een rekenrente van 4,46 procent loopt het benodigde gezamenlijke bruto jaarinkomen op tot ongeveer 110.000 euro. Dat is een stijging van 50 procent. Hoewel de cao-lonen volgens het CBS tussen 2020 en het derde kwartaal van 2026 met bijna 31 procent zijn gestegen, namen de consumentenprijzen in dezelfde periode met circa 29 procent toe. Daarmee is de loonstijging vrijwel volledig opgegaan aan inflatie. In combinatie met de hogere hypotheekrente blijft de betaalbaarheid van woningen onder druk staan. Een hogere NHG-grens betekent dan ook niet automatisch dat huizenkopers meer financiële ruimte hebben.
Het verschil is eveneens zichtbaar in de bruto maandlasten. Bij een annuïteitenhypotheek met een looptijd van dertig jaar betaalde een koper begin 2022 met de rente van destijds voor een hypotheek van 355.000 euro bruto circa 1.237 euro per maand. Voor een hypotheek van 500.000 euro bij een actuele rente van 4,46 procent loopt dit op tot 2.539 euro bruto per maand. Daar komen kosten voor onderhoud, verzekeringen en eventuele servicekosten nog bij. Hoewel de hogere NHG-grens ervoor zorgt dat meer woningen in aanmerking komen voor financiële bescherming en mogelijk een lagere hypotheekrente, blijft het volledig financieren van een woning rond die grens voor veel starters en middeninkomens lastig.
"Het is positief dat de NHG-grens meegroeit met de stijgende huizenprijzen. Tegelijkertijd laat onze analyse zien dat de financiële mogelijkheden van kopers niet vanzelfsprekend in hetzelfde tempo meegroeien."

Hogere NHG-grens biedt zekerheid, maar geen garantie op betaalbaarheid
“Het is positief dat de NHG-grens meegroeit met de stijgende huizenprijzen. Hierdoor kunnen meer huizenkopers profiteren van de financiële zekerheid en de mogelijke rentekorting die NHG biedt. Tegelijkertijd laat onze analyse zien dat de financiële mogelijkheden van kopers niet vanzelfsprekend in hetzelfde tempo meegroeien”, zegt Mark de Rijke, commercieel directeur van De Hypotheker. “Ondanks de gestegen inkomens zorgen de hogere huizenprijzen en gestegen hypotheekrente ervoor dat veel huishoudens nog altijd moeite hebben om een passende woning te financieren. Vooral voor starters en middeninkomens blijft dat een grote uitdaging. Daarnaast zorgt de verhoging van de NHG-grens voor een breder vangnet voor huizenkopers en vergroot daarmee de concurrentie voor huizen tot 500.000 euro. De hogere NHG-grens biedt meer mogelijkheden, maar zegt uiteindelijk weinig over de betaalbaarheid. Uiteindelijk bepalen het inkomen en de actuele hypotheekrente hoeveel iemand daadwerkelijk kan lenen.”